📌 Beschreibung
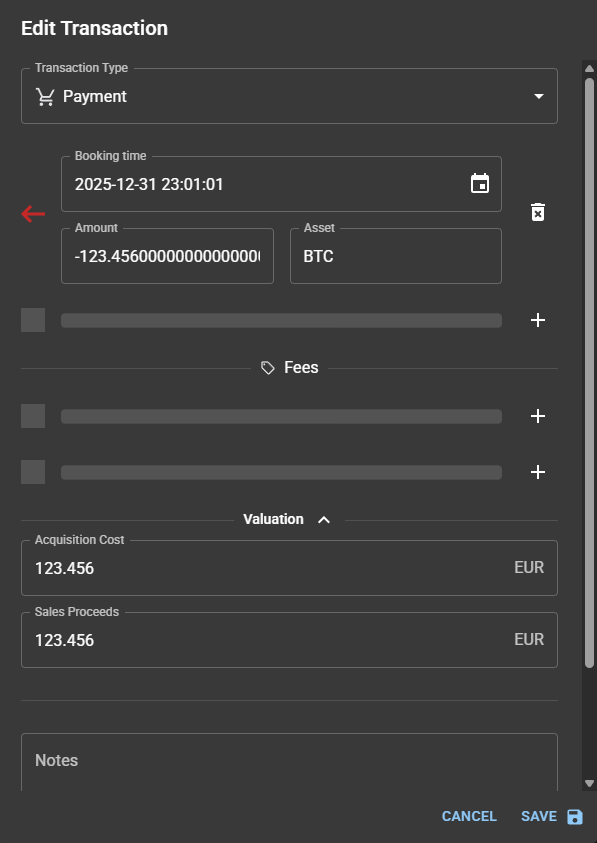
Bezahlen von Gütern oder Dienstleistungen mit Hilfe von Kryptowerten.
Nicht importierbar durch csv-Import, da für diese Transaktion eine passende Valuation eingetragen werden soll, die nicht Teil des Import: PT-Import-Template ist, siehe z.B.:
⚙️ Struktur
Beispiel
-
Ein negatives INOUT-Booking.
-
Null oder eine FEE ist möglich.
|
Transaction: PAYMENT |
||||
|---|---|---|---|---|
|
Bookings |
||||
|
Type |
Booking time |
Asset store |
Amount |
Asset |
|
Booking - INOUTs |
||||
|
|
2026-08-03 17:30:00 |
Wallet 1 |
-35.0 |
ETH |
|
Booking - FEEs |
||||
|
|
2026-08-03 17:30:00 |
Wallet 1 |
-0.5 |
ETH |
Beispiel Rückabwicklung
Rückabwicklungen sind denkbar (z.B. Kauf wird widerrufen). In diesem Fall besteht das PAYMENT aus:
-
einem positiven INOUT-Booking.
-
Null oder eine FEE ist möglich.
|
Transaction: PAYMENT |
||||
|---|---|---|---|---|
|
Bookings |
||||
|
Type |
Booking time |
Asset store |
Amount |
Asset |
|
Booking - INOUTs |
||||
|
|
2026-08-03 17:30:00 |
Wallet 1 |
35.0 |
ETH |
Ist derzeit noch nicht in der Crypto Income Statement Generierung implementiert und folgt in Kürze.
⚖️ Steuerliche Einordnung
Portfolio Tracker - Crypto Income Statement
Das Bezahlen mit Kryptowerten gilt als Veräußerungsvorgang. Gewinne aus diesem Vorgang fallen unter Einkünfte aus privaten Veräußerungsgeschäften nach §23 EStG.
BMF-Referenz
Grundlage für unsere Einschätzung bilden folgende Randziffern der Einzelfragen zur ertragsteuerrechtlichen Behandlung bestimmter Kryptowerte (GZ: IV C 1 - S 2256/00042/064/043 DOK: COO.7005.100.4.11527963) des BMF:
-
RZ 53
-
Gewinne aus der Veräußerung von im Privatvermögen gehaltenen Kryptowerten können Einkünfte aus privaten Veräußerungsgeschäften nach § 22 Nummer 2 in Verbindung mit § 23 Absatz 1 Satz 1 Nummer 2 EStG darstellen, wenn der Zeitraum zwischen der Anschaffung und der Veräußerung nicht mehr als ein Jahr beträgt.
-
Die Gewinne bleiben jedoch nach § 23 Absatz 3 Satz 5 EStG steuerfrei, wenn die Summe der aus sämtlichen privaten Veräußerungsgeschäften im Kalenderjahr erzielten Gewinne (Gesamtgewinn) weniger als 1.000 € beträgt.
-
-
siehe RZ 60
-
Werden Kryptowerte im Tausch gegen eine Dienstleistung oder eine Ware hingegeben, ist als Veräußerungserlös der hingegebenen Kryptowerte das in Euro vereinbarte Entgelt anzusetzen. Wurde ein Entgelt nicht ausdrücklich beziffert, ist als Veräußerungserlös der Marktkurs der hingegebenen Kryptowerte anzusetzen.
-