📌 Beschreibung
Vergütungen aus der Teilnahme am Staking beim Proof of Stake Verfahren.
⚙️ Struktur
Beispiel
-
Ein positives INOUT-Booking.
-
Null oder ein FEE-Booking.
|
Transaction: STAKING_REWARD |
||||
|---|---|---|---|---|
|
Bookings |
||||
|
Type |
Booking time |
Asset store |
Amount |
Asset |
|
Booking - INOUTs |
||||
|
|
2026-08-03 17:30:00 |
Wallet 1 |
0.1 |
ETH |
|
Booking - FEEs |
||||
|
|
2026-08-03 17:30:00 |
Wallet 1 |
-0.01 |
ETH |
Beispiel Rückabwicklung
Rückabwicklungen ist denkbar. In diesem Fall ist folgende Strukur möglich:
-
ein negatives INOUT-Booking.
-
Null oder eine FEE.
|
Transaction: STAKING_REWARD |
||||
|---|---|---|---|---|
|
Bookings |
||||
|
Type |
Booking time |
Asset store |
Amount |
Asset |
|
Booking - INOUTs |
||||
|
|
2026-08-03 17:30:00 |
Wallet 1 |
-0.1 |
ETH |
|
Booking - FEEs |
||||
|
|
2026-08-03 17:30:00 |
Wallet 1 |
-0.01 |
ETH |
Ist derzeit noch nicht in der Crypto Income Statement Generierung implementiert und folgt in Kürze.
⚖️ Steuerliche Einordnung
Portfolio Tracker - Crypto Income Statement
Erträge aus Staking stellen sonstige Einkünfte nach § 22 EStG dar.
Wenn man den Node selbst angelegt hat und beim Proof of Stake Verfahren als Validator auftritt ist man gewerblich tätig und es fällt unter BLOCK_REWARD. Wenn man nur passiv staked, also seinen Anteil einer anderen Node hinzufügt, dann ist dies nicht gewerblich.
Die Darstellung bei einem STAKING_REWARD mit Gebühr wird im Cypto Income Statement wie folgt dargestellt:
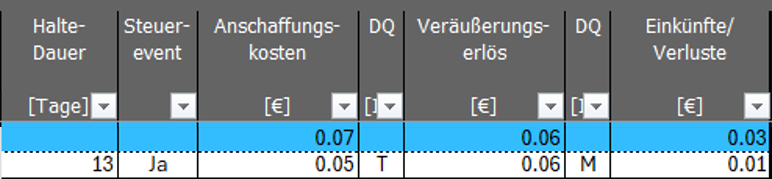
also ohne den Anschaffungkosten-Eingang des eigentlichen STAKING_REWARD´s mit darzustellen. Die Anschaffungskosten werden automatisch in der blauen Zeile hinzuaddiert, da sie bei einer späteren Veräußerung somit gewinnmindernd eingehen. Dies entspricht der Vorgabe aus RZ 59.
BMF-Referenz
Grundlage für unsere Einschätzung bilden folgende Randziffern der Einzelfragen zur ertragsteuerrechtlichen Behandlung bestimmter Kryptowerte (GZ: IV C 1 - S 2256/00042/064/043 DOK: COO.7005.100.4.11527963) des BMF:
-
RZ 13
-
Nach der Grundidee des Proof of Stake nutzen die Blockerstellenden (Forger, auch Validatoren genannt) nur ihre eigenen Kryptowerte als Stake. Vielfach stellen aber auch Personen Kryptowerte für einen Stake bereit, ohne selbst als Forger an der Blockerstellung beteiligt zu sein. In der Regel geschieht dies über die Teilnahme an sogenannten Staking-Pools, die als solche bereits im jeweiligen Blockchain-Protokoll vorgesehen sind. Die Kryptowerte des Stakes werden dabei gesperrt, aber nicht übertragen. Ein Staking-Pool hat eine höhere Wahrscheinlichkeit, als nächster Forger ausgewählt zu werden. Die Teilnehmenden erhalten eine Vergütung von den Forgern, die die Blockbelohnung und die Transaktionsgebühren vereinnahmen. In der Regel ist ein sogenanntes Claiming erforderlich, das heißt das aktive Einfordern der im System bereitgestellten Vergütung durch den Teilnehmenden. In anderen Fällen wird die Vergütung den Teilnehmenden ohne ihr Zutun unmittelbar gutgeschrieben. Auch einige zentrale Handelsplattformen bieten die Möglichkeit der Teilnahme an einem Staking-Pool (Plattform-Staking). In der Praxis wird teilweise nicht zwischen der Tätigkeit der Forger und der bloßen Bereitstellung eines Stakes ohne Übernahme der Blockerstellung unterschieden und für beide Vorgänge generalisierend der Begriff des Staking verwendet oder lediglich zwischen „aktivem Staking“ und „passivem Staking“ differenziert. Das vorliegende Schreiben nutzt den Begriff des (passiven) Stakings für die Bereitstellung eines Stakes ohne Übernahme der Blockerstellung.
-
-
RZ 48
-
Einnahmen aus (passivem) Staking im hier verwandten Begriffsverständnis der Bereitstellung eines Stakes ohne selbst als Forger an der Blockerstellung beteiligt zu sein (Teilnahme an einem Staking-Pool, Plattform-Staking; siehe Randnummer 13) unterliegen in der Regel als der privaten Vermögensverwaltung unterfallende Fruchtziehung der Besteuerung nach § 22 Nummer 3 EStG. Die Steuerpflichtigen erhalten im Tausch für ihre Leistung (temporärer Verzicht auf die Nutzung der Kryptowerte) eine Gegenleistung in Form von zusätzlichen Kryptowerten (vgl. Randnummer 46). Die erlangten Kryptowerte sind mit dem Marktkurs im Zeitpunkt der Anschaffung anzusetzen (vgl. zur Ermittlung des Marktkurses und der Nichtbeanstandung eines Tageskurses Randnummern 43 und 91).
-
-
RZ 59
-
Der Marktkurs der hingegebenen Kryptowerte – zuzüglich eventuell gezahlter Anschaffungsnebenkosten – stellt zugleich die Anschaffungskosten der erhaltenen Kryptowerte dar. Die im Zusammenhang mit der Veräußerung aufgewendeten Transaktionsgebühren sind als Werbungskosten zu berücksichtigen.
-